דור האלפא (Generation Alpha) הוא הדור הדמוגרפי אשר נולד אחרי דור ה־Z.
הכוונה היא לאלה שנולדו בין השנים 2010–2024.
איך מלמדים את ילדי המשפחה להתנהל נכון בעולם שמעודד צריכה בלתי פוסקת ועמוס בפיתויים? להלן מספר רעיונות ודרכים.
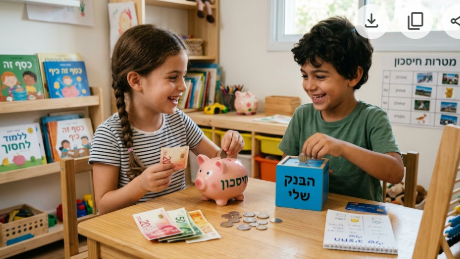
דמי כיס : התקציב הראשון של ילדי הבית.
דמי הכיס הם כלי חינוכי מצוין לתיחום גבולות. בדיוק כפי שמוצע להורים לעבור מניהול מבוסס תחושות לניהול מבוסס נתונים, כך, דמי הכיס הם הכלי שמאפשר לילד\ה לראות נתונים בעיניים.
במקום "בזבוז לא מודע" שבו הילד\ה מבקשים כסף בכל פעם שהם רואים צעצוע או ממתק, דמי הכיס מגדירים להם מסגרת תקציבית.
כשהכסף מוגבל וידוע מראש, הילדים מתחילים לנהל את המשאבים שלהם ולא רק לצרוך אותם. אם הם רוצים לרכוש משהו, השאלה עוברת אליהם. "האם אתם רוצים להוציא על זה מדמי הכיס שלכם?". מניסיון אישי, פעמים רבות התשובה היא, לא!.
מ"בזבוז לא מודע" ל"צריכה מודעת".
בייעוץ והליווי שלי אני מרבה לדבר על "המלכודת בקופה". המלכודת בקופה מתרחשת לעיתים קרובות כשאנחנו פועלים מתוך דחף או רגש רגעי או לחץ של הילדים. המפתח הוא "צריכה מודעת". למידה לתעדף את הצרכים וההנאות שלנו על פי היכולות והערכים שלנו, ולא על פי הפיתויים שמקיפים אותנו מכל עבר. חינוך פיננסי דרך דמי הכיס, מאפשר לילדים לתרגל את היכולת לתעדף הוצאות על פי ערכים ורצונות אמיתיים.
תכנון לטווח ארוך מתחיל בגיל צעיר.
חינוך הילדים לאחריות פיננסית הוא חלק בלתי נפרד מיצירת וביסוס "רשת הביטחון הכלכלית" של המשפחה כולה. ילד שלומד שדחיית סיפוקים היא כלי לצמיחה, יגדל להיות מבוגר שמבין שניהול כלכלי הוא השקעה בעתידו. ובחירה מושכלת במה שבאמת חשוב תוך שמירה על המסגרת הכלכלית שבניתם.
המודל האישי : מנהיגות הורית כלכלית.
השינוי והסדר שנוצרים בבית במהלך תהליך הייעוץ והליווי משפיעים ישירות על הילדים. כשההורים לוקחים שליטה על הכסף שלהם, הילדים סופגים ביטחון ויציבות. השקיפות (בהתאם לגיל) והשיח הפתוח על סדרי עדיפויות משפחתיים הופכים את הכסף מנושא של מתח וחרדה לכלי להגשמת מטרות על פי ערכי המשפחה. כשאתם כהורים, מובילים אסטרטגיה ותקציב ברורים, קל יותר לשקף לילדים את המציאות. הסדר והשליטה שנוצרים בבית כתוצאה מהתהליך מקרינים על הילדים ומייצרים עבורם סביבה עם גבולות ברורים, מה שמפחית את הלחץ והמתח בכלל וסביב הקניות בפרט.
אילו ערכים כדאי להדגיש לילדים בשיח על כסף?
השיח על כסף עם ילדי המשפחה צריך לשקף את הערכים המובילים בניהול הבית.
ערכים אשר הופכים את הכסף מנושא של מתח לכלי עבודה שבונה יציבות ושקט נפשי.
ניהול מבוסס נתונים (ולא תחושות בטן) – חשוב להנחיל לילדים את הערך של תכנון ושקיפות. להבין כמה כסף יש (למשל בדמי כיס) ועל מה הוא יוצא.
צריכה מודעת לעומת בזבוז לא מודע – כדאי ללמד את הילדים לזהות את "המלכודת בקופה". אותן הוצאות קטנות ש"בורחות" מהידיים ולבחור במודע על מה להוציא כסף.
תיעדוף על פי ערכים ויכולות – המטרה אינה ויתור על הנאות, אלא למידה כיצד לתעדף אותן. בשיח עם הילדים, כדאי להדגיש שכסף הוא משאב מוגבל וצריך לבחור בקפידה יל מה להוציא אותו. על משהו שבאמת עושה להם טוב (כמו תחביב מיוחד) ולא על הוצאות שוליות שחומקות מבלי משים.
אחריות ותכנון לעתיד – כדאי להדגיש את הערך של בניית "גשר בין החלומות למציאות". זהו תרגול של קבלת החלטות מושכלות היום (כמו חיסכון) כדי להבטיח חופש וביטחון בעתיד.
מנהיגות ושליטה – השיח צריך לשדר שניהול כסף הוא דרך לקחת שליטה על החיים ולא להיות מובל על ידי נסיבות חיצוניות. כאשר הילד לומד לנהל את תקציבו, הוא לומד מנהיגות עצמית מהי.
איך מסבירים לילדים את ההבדל בין רצון לצורך?
הסברת ההבדל בין "רצון" ל"צורך" לילדים היא נדבך קריטי בניהול כלכלת המשפחה.
"צורך" הוא משהו שאנחנו חייבים כדי להתקיים, לתפקד ולשמור על הבריאות שלנו (כמו אוכל מזין, בית או בגדים בסיסיים).
"רצון" הוא משהו שהיינו שמחים שיהיה לנו, אבל אנחנו יכולים להסתדר בלעדיו (כמו צעצוע חדש, ממתק או מותג מסוים). זהו המקום שבו אנחנו מפעילים שיקול דעת וערכים.
זמן המתנה – ניתן להשתמש בשיטת "זמן ההמתנה". אם הילד מביע "רצון" למשהו שאינו "צורך", מציעים להמתין 24 שעות. אם לאחר יממה הוא עדיין רוצה זאת, בוחנים האם זה נכנס בסדרי העדיפויות הכלכליים שלו. זהו כלי מצוין למניעת כניעה לדחפים רגעיים.
כאשר אנחנו מוותרים על "רצון" קטן ורגעי, אנחנו בעצם חוסכים את הכסף ל"רצון" גדול ומשמעותי יותר (כמו טיול משפחתי או מתנה גדולה). זה הופך את הוויתור מ"עונש" לפעולה של תכנון פיננסי עתידי שבונה את הגשר להגשמת החלומות של הילדים.
אני מזמין אתכם לשיחה עניינית ללא התחייבות.
טולדני – לצמיחה כלכלית.
📞 054-3277700
📩 Toledani10@gmail.com