איך להפסיק לחיות עם המינוס ולתכנן עתיד כלכלי יציב ובטוח

ייעוץ וליווי כלכלי מקיף למשפחות שרוצות לקחת שליטה על הכסף שלהן

נעים להכיר , דניאל טולדנו

אחרי 25 שנים בניהול חברות תעשייתיות ותארים מהטכניון ומאוניברסיטת ת"א והשתלמויות ארוכות בתחום כלכלת המשפחה, החלטתי לקחת את הידע בניהול תקציבים ולהביא אותו למקום החשוב באמת: הבית שלכם.


הכל התחיל מצורך אישי שהפך לשליחות: לעזור למשפחות שעובדות קשה, להפסיק לרדוף אחרי המינוס ולהחזיר את השליטה לידיים. אני לא מאמין בפתרונות מדף, אלא בליווי אישי, דיסקרטי ו"תפירה" של תוכנית כלכלית המותאמת בדיוק לערכים ולמטרות של המשפחה שלכם.


מרגישים שהכסף פשוט 'נוזל מהידיים'? אני כאן כדי שנשנה את זה יחד.

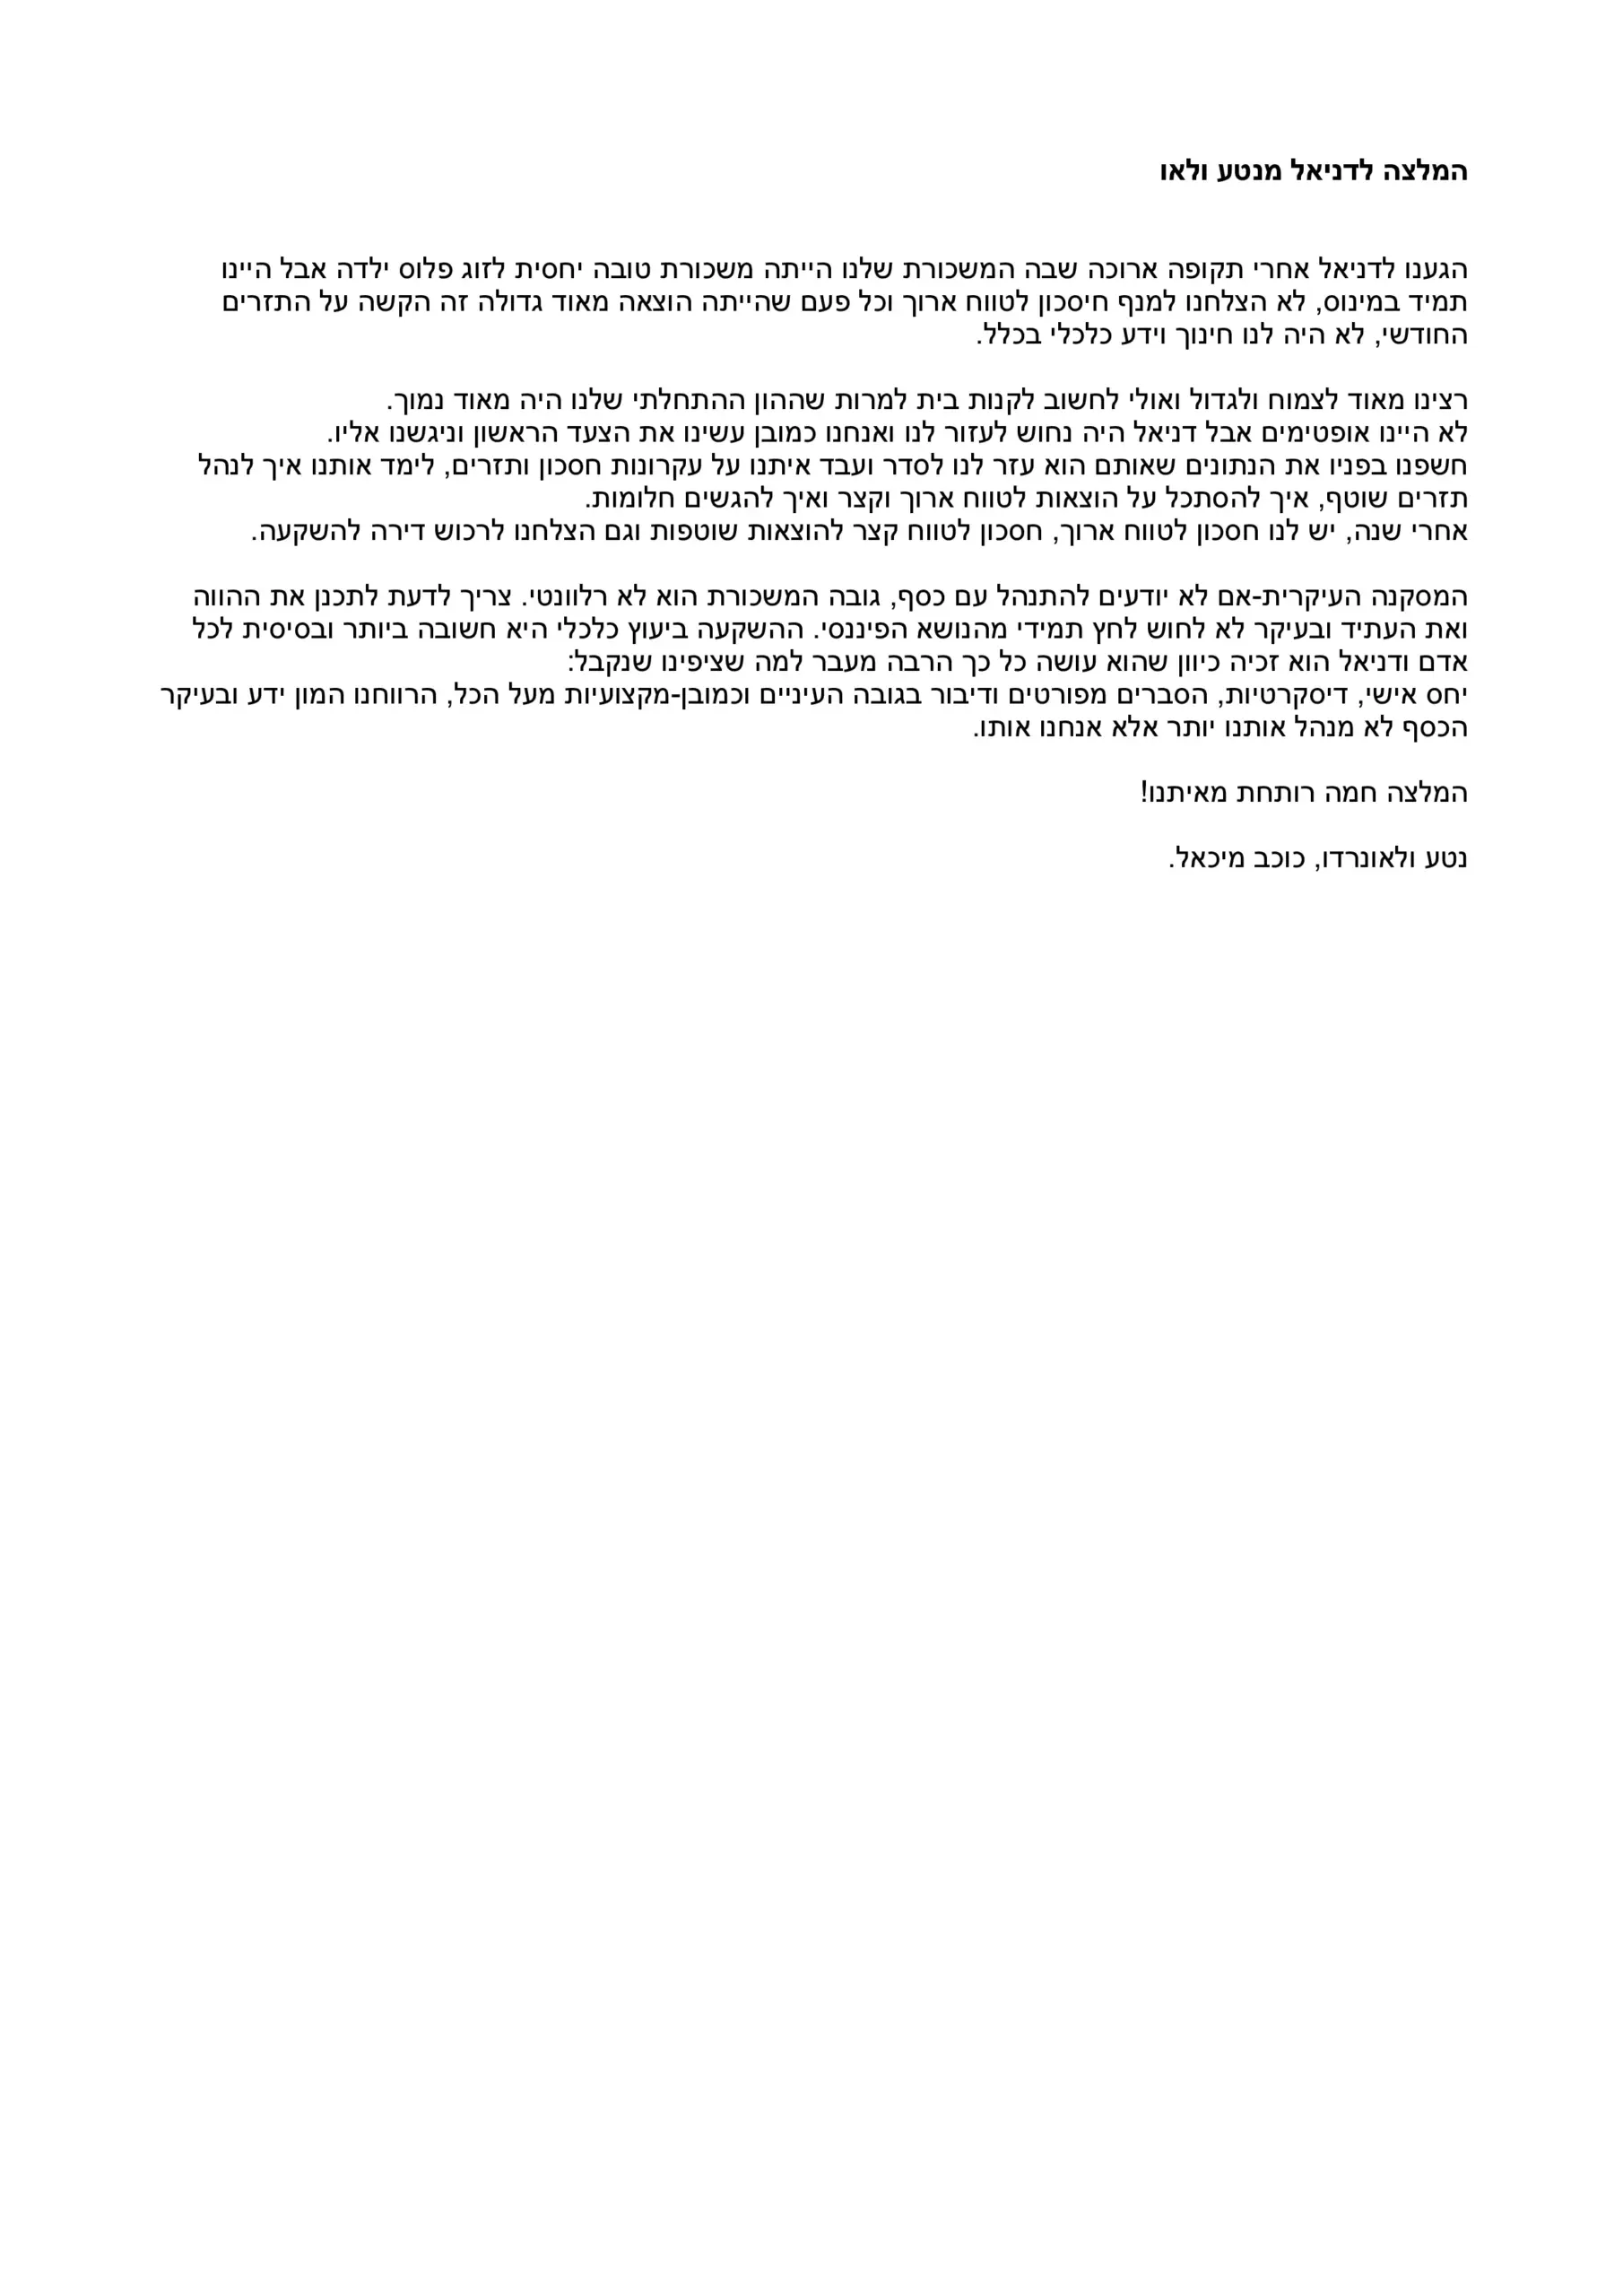
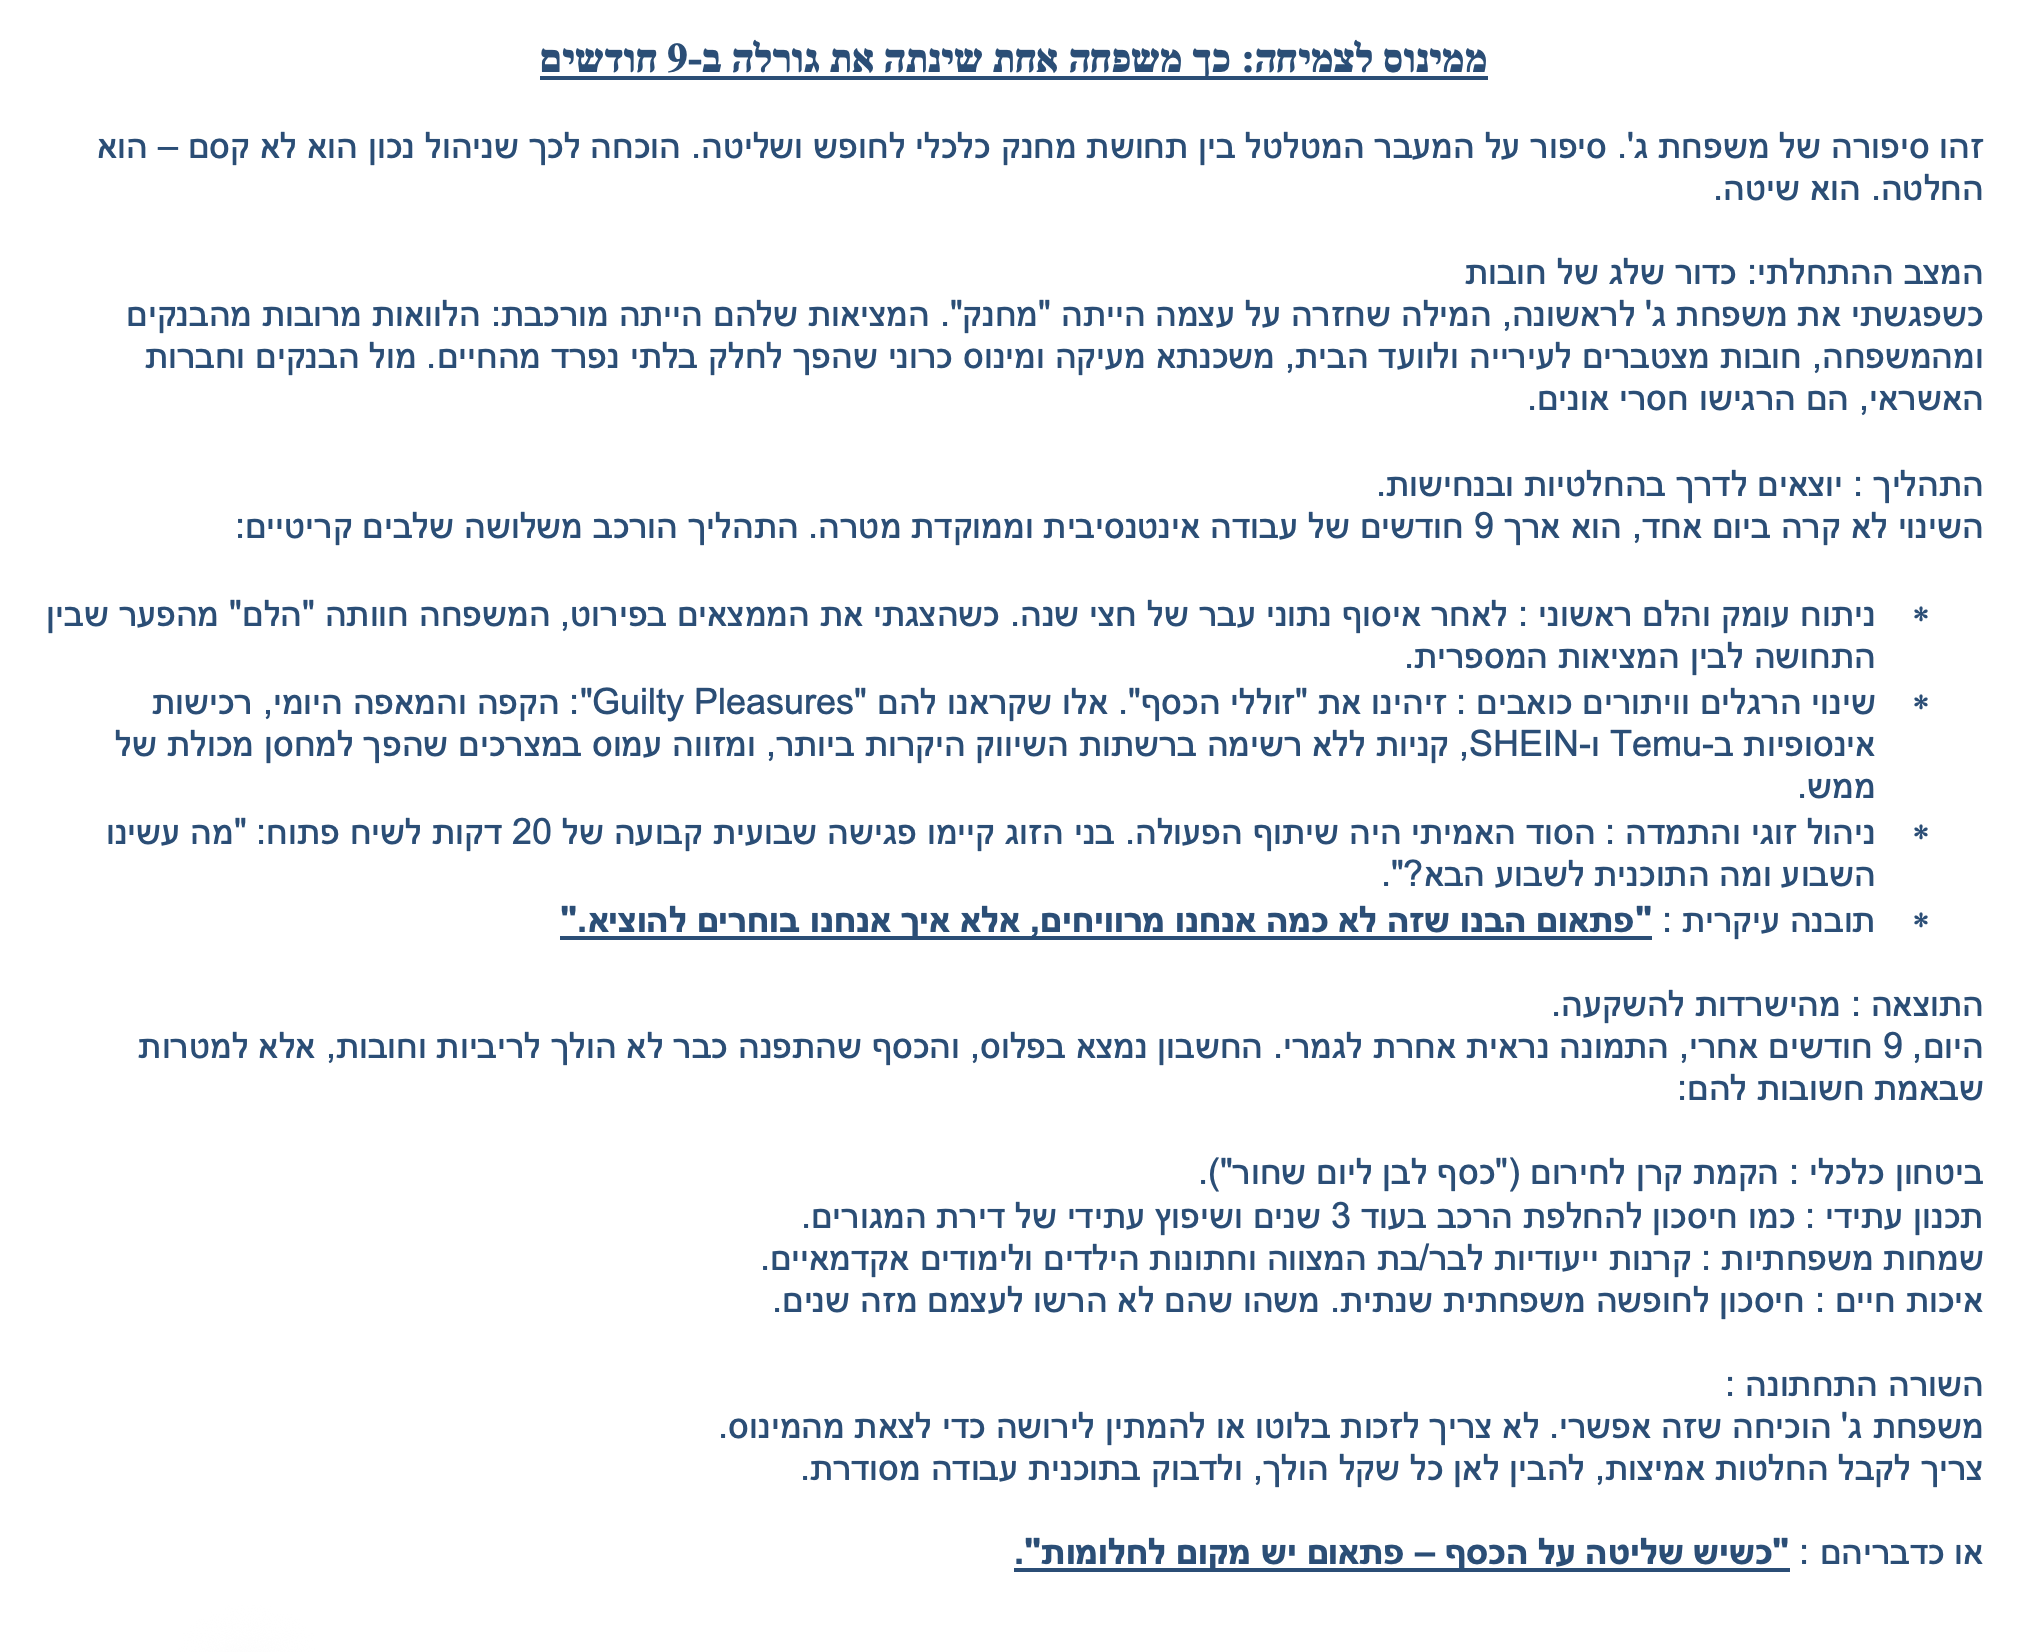
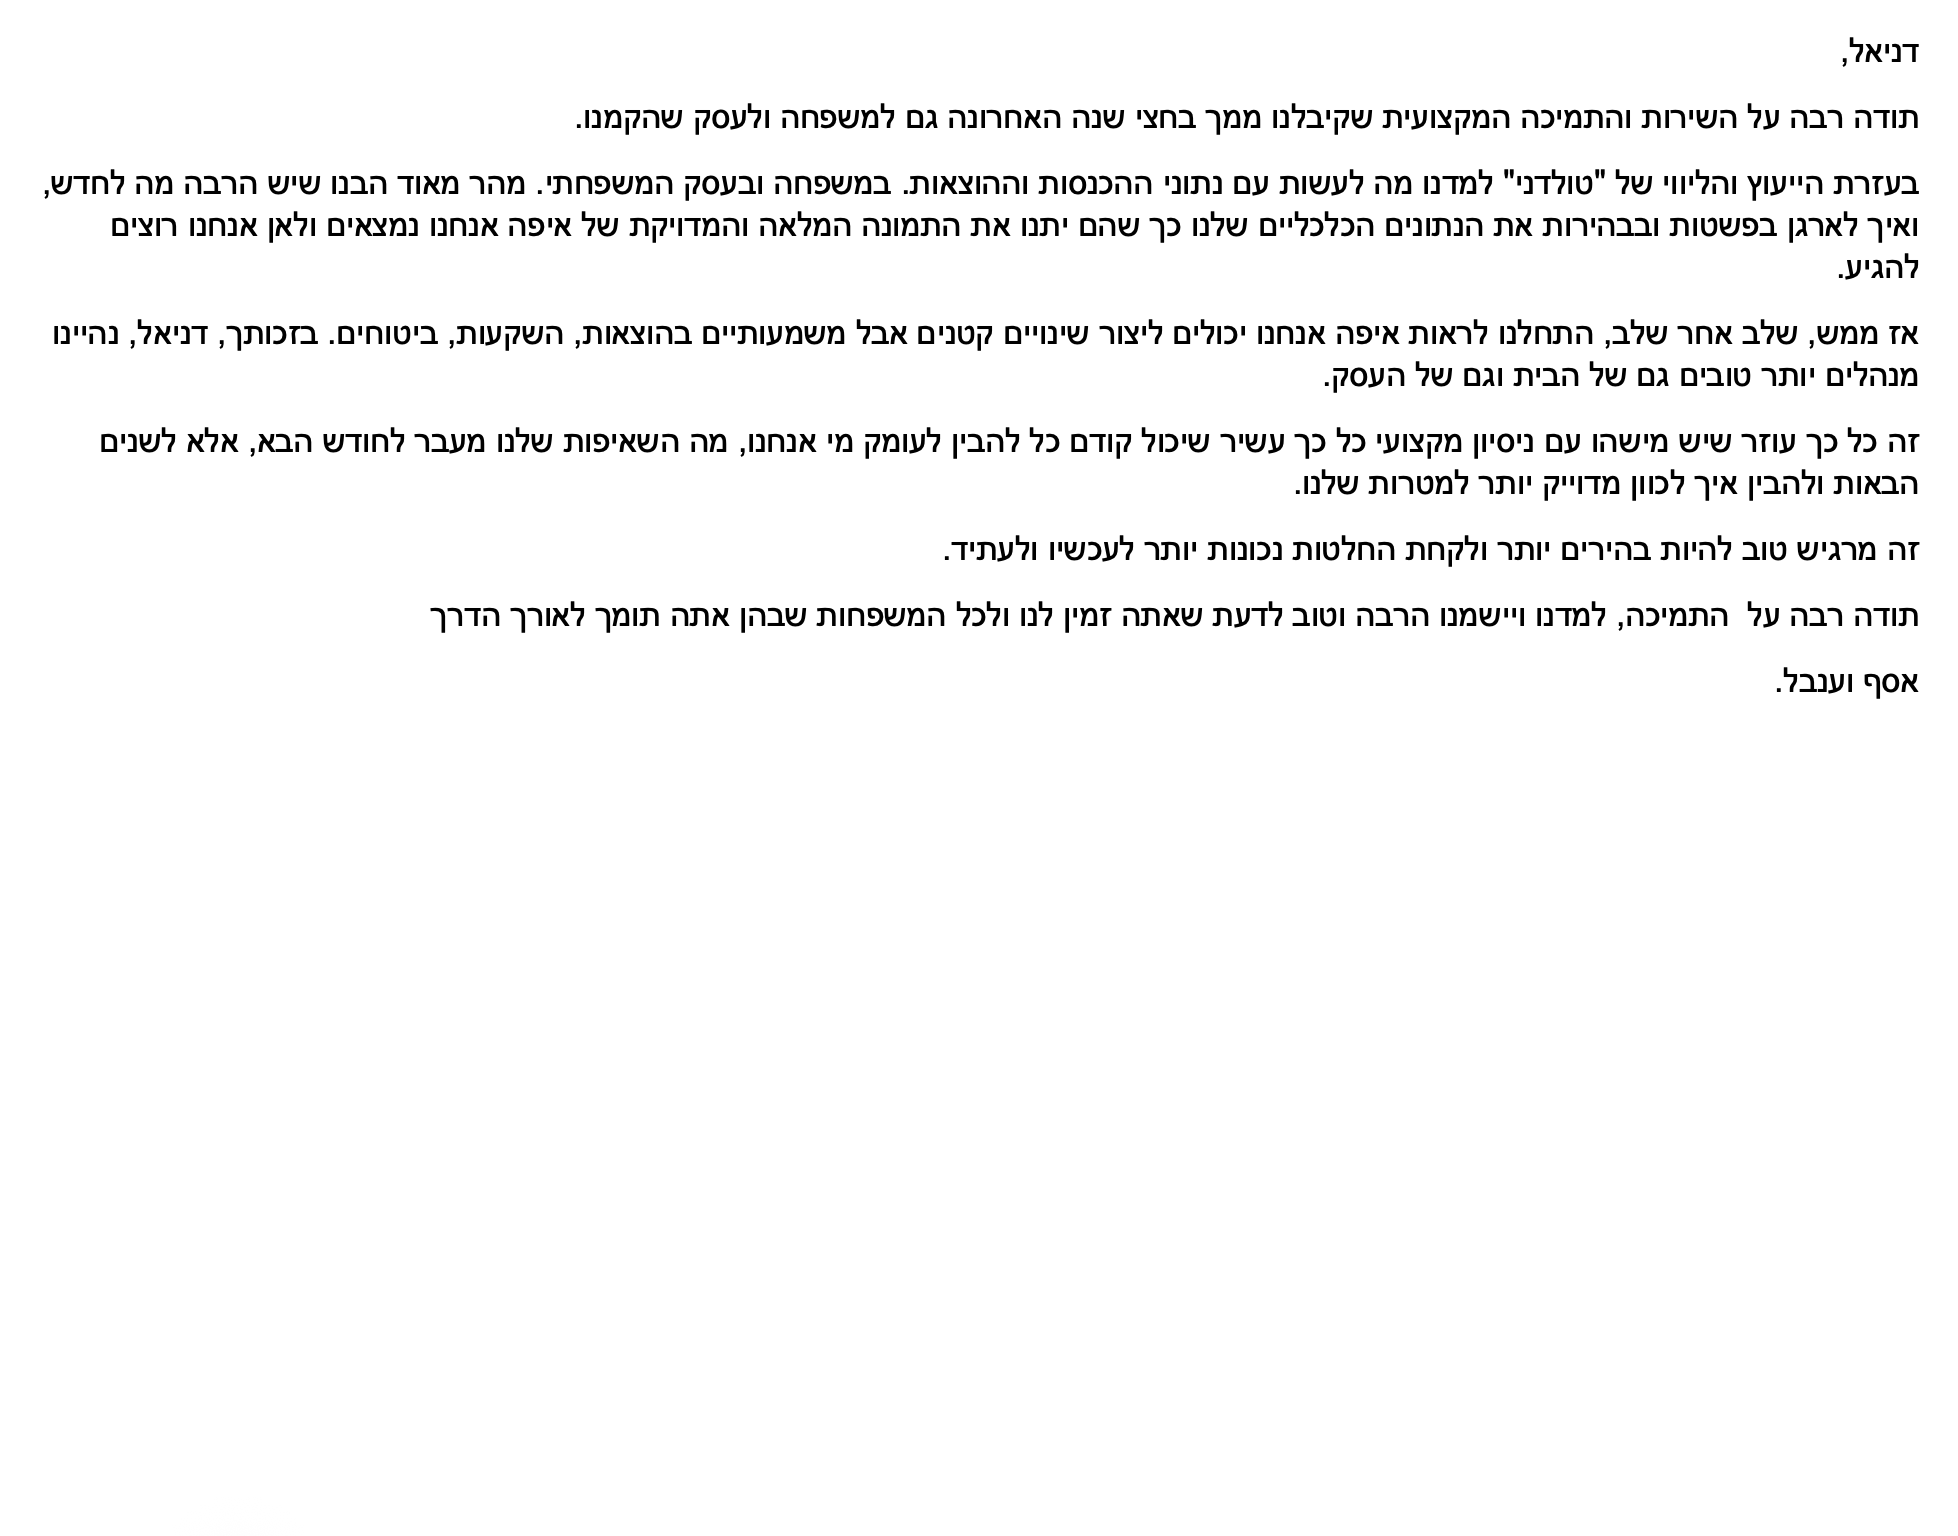
משפחות שצמחו כלכלית עם הליווי שלי
0 +
שנות ניסיון בניהול כלכלי
0 +
מהפגישות בבית הלקוח
0 %

התהליך בדרך לשקט כלכלי

01. מיפוי ושיקוף המצב

אוספים יחד את כל הנתונים (הכנסות, הוצאות, הלוואות וביטוחים) ומקבלים תמונת מצב מלאה ואמיתית על מה שקורה בחשבון הבנק שלכם, כדי להבין מאיפה מתחילים.

02. בניית אסטרטגיה ותקציב

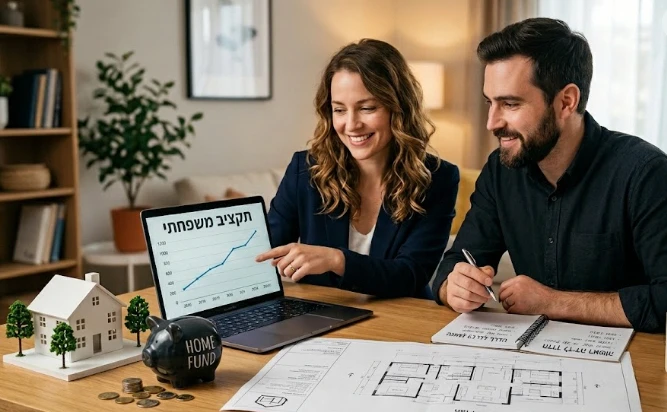
בונים תקציב משפחתי חדש ומאוזן המותאם לערכים ולמטרות שלכם. מטפלים בחובות, סוגרים את ה"חורים" בתקציב ומתכננים את העתיד הפיננסי עד ל-20 שנה קדימה.

03. ליווי בקרה וצמיחה

יוצאים לדרך משותפת. אני לא משאיר אתכם עם "נייר" והולך, אלא מלווה אתכם ביישום התוכנית, מבצע התאמות בזמן אמת ומוודא שאתם עומדים ביעדים שהצבתם לעצמכם.
מוכנים לקחת שליטה על העתיד הכלכלי של המשפחה?

אל תחכו שהמינוס יגדל. בואו נתחיל בשיחה קצרה ולא מחייבת, ונבנה יחד את הדרך שלכם לשקט נפשי וליציבות.

יש שאלות? אני כאן בשבילכם

זו אחת השאלות הנפוצות ומובנת מאליה. עם זאת כדאי להסתכל על זה אחרת: כמה עלה לכם עד כה כאשר לא לקחתם ייעוץ וליווי כלכלי? הריביות על המינוס, העמלות, קנסות הפיגורים והחלטות שגויות עולים לכם אלפי שקלים בשנה (לפעמים בחודש), המתח והחרדות. ולעיתים גם המתח בזוגיות? תהליך ייעוץ הוא השקעה, לא הוצאה. המטרה היא שבתוך פרק זמן קצר של מספר חודשים (תלוי בדבקות במשימה, נחישות, החלטיות, מידת שיתוף הפעולה), החיסכון שניצור יכסה את עלות הייעוץ ויישאר אתכם לתמיד.
ממש לא. המטרה של כלכלת המשפחה היא לחיות נכון וטוב במסגרת האפשרויות שלכם. לא אמורים לוותר על הנאות, אלא ללמוד לתעדף אותן על פי יכולותיכם והערכים שלכם. בהחלט ייתכן שתגלו כי נדרש לוותר על הוצאות ש"בורחות" לכם מבלי ששמתם לב לעלותם הגדולה, כדי שיישארו בידכם סכומי כסף לדברים שבאמת עושים לכם טוב (כמו חופשה או תחביב). אנחנו עוברים מ"בזבוז לא מודע" ל"צריכה מודעת".
ניהול כלכלת המשפחה, כשמו כן הוא, הוא חלק בלתי נפרד מהזוגיות, ולכן האידיאל הוא להגיע יחד. כשיש גורם מקצועי שלישי בחדר, הרבה פעמים הדינמיקה משתנה ובעזרתי נערך דיון ענייני. עם זאת, אם אין ברירה, אפשר להתחיל תהליך עם צד אחד. השינוי שתעשה/י והסדר שייווצר בבית עשויים לגרום לכך שהצד השני יצטרף לתהליך בהמשך כשהוא.יא יראו את התוצאות החיוביות.
חד משמעית לא. איני בא ממקום של שיפוטיות. אלא ממקום של רצון ותשוקה לעזור. אני בא כדי לעזור לכם להבין כיצד הגעתם למצב הכלכלי הזה שלכם (שבגללו אתם מתעניינים בלפנות אלי) ולמצוא יחדיו את הדרכים לשיפור. המטרה היא להסתכל קדימה לפתרון, ולא חס וחלילה לעסוק בהאשמות. מובטחת לכם דיסקרטיות מלאה ומוחלטת.
תחושת הסדר והשליטה מגיעים כבר אחרי שתיים – שלוש פגישות. שינוי במספרים בבנק רואים בדרך כלל תוך 3-6 חודשים, תלוי במורכבות המצב ובשיתוף הפעולה שלכם, בנחישות ובהחלטיות שלכם. יציאה מלאה מחובות היא תהליך שיכול לקחת זמן רב יותר, אבל את "עצירת הדימום" רואים מהר מאוד.
אני יועץ לכלכלת המשפחה, לא יועץ השקעות. התפקיד שלי הוא לעזור לכם לפנות כסף פנוי לחיסכון ולהגדיר את מטרות הכסף (לטווח קצר, בינוני וארוך). לאחר מכן, אפנה אתכם לאפיקים המתאימים או למומחים רלוונטיים (כמו סוכן ביטוח או יועץ השקעות) כדי ליישם את האסטרטגיה שבנינו.
בהחלט. כלכלת המשפחה לא מיועדת רק למי שבמינוס. היא קריטית גם למשפחות עם הכנסות גבוהות שלא מצליחות למנף את הכסף שלהן ליציבות כלכלית ולצמיחה. במקרה שלכם, המיקוד יהיה על "התייעלות, ביטחון כלכלי וצמיחה" . איך להפוך את ההכנסה היפה שלכם לנכסים, השקעות ועתיד בטוח יותר.
לפני הפגישה אשלח לכם רשימה מסודרת ופשוטה (תלושי שכר, תדפיסי עו"ש, פירוט הלוואות). אם אתם לא מוצאים משהו או שיש בלאגן בניירת, זה חלק מהמטרות ומהתפקיד שלי. לעזור לכם לעשות סדר בבלאגן. אפשר להגיע עם מה שיש, ואת החומר החסר נשלים יחד.

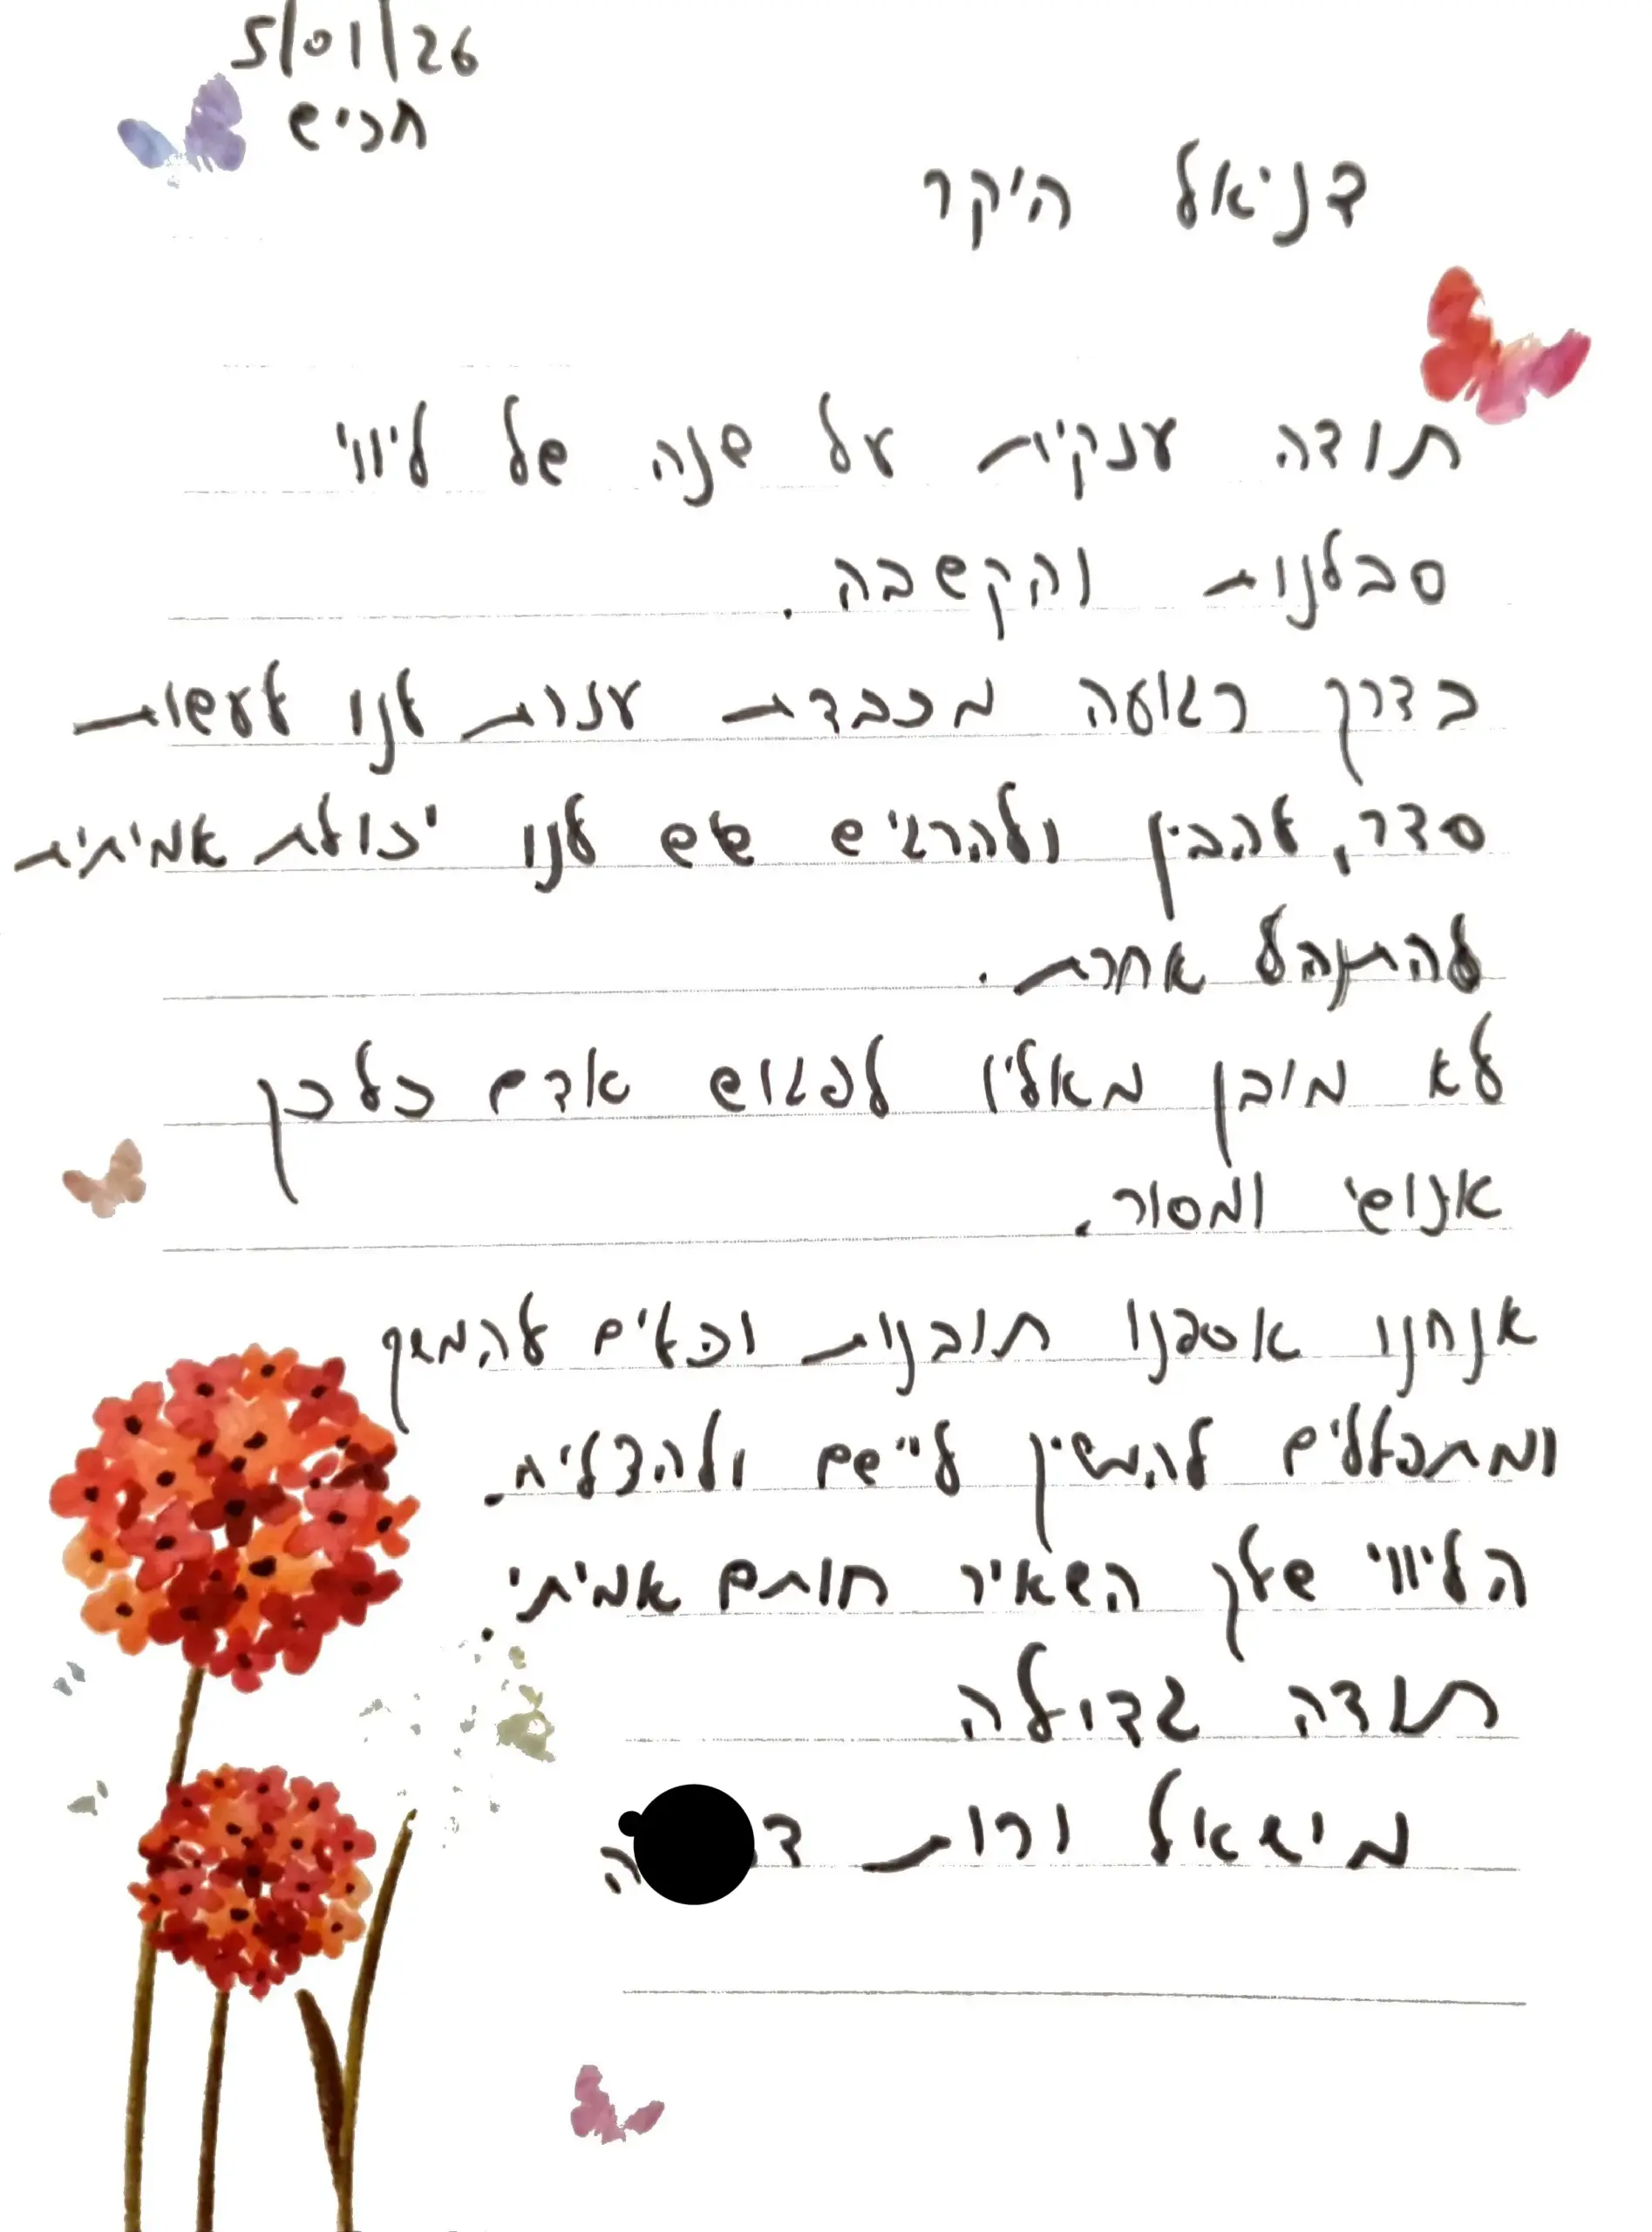
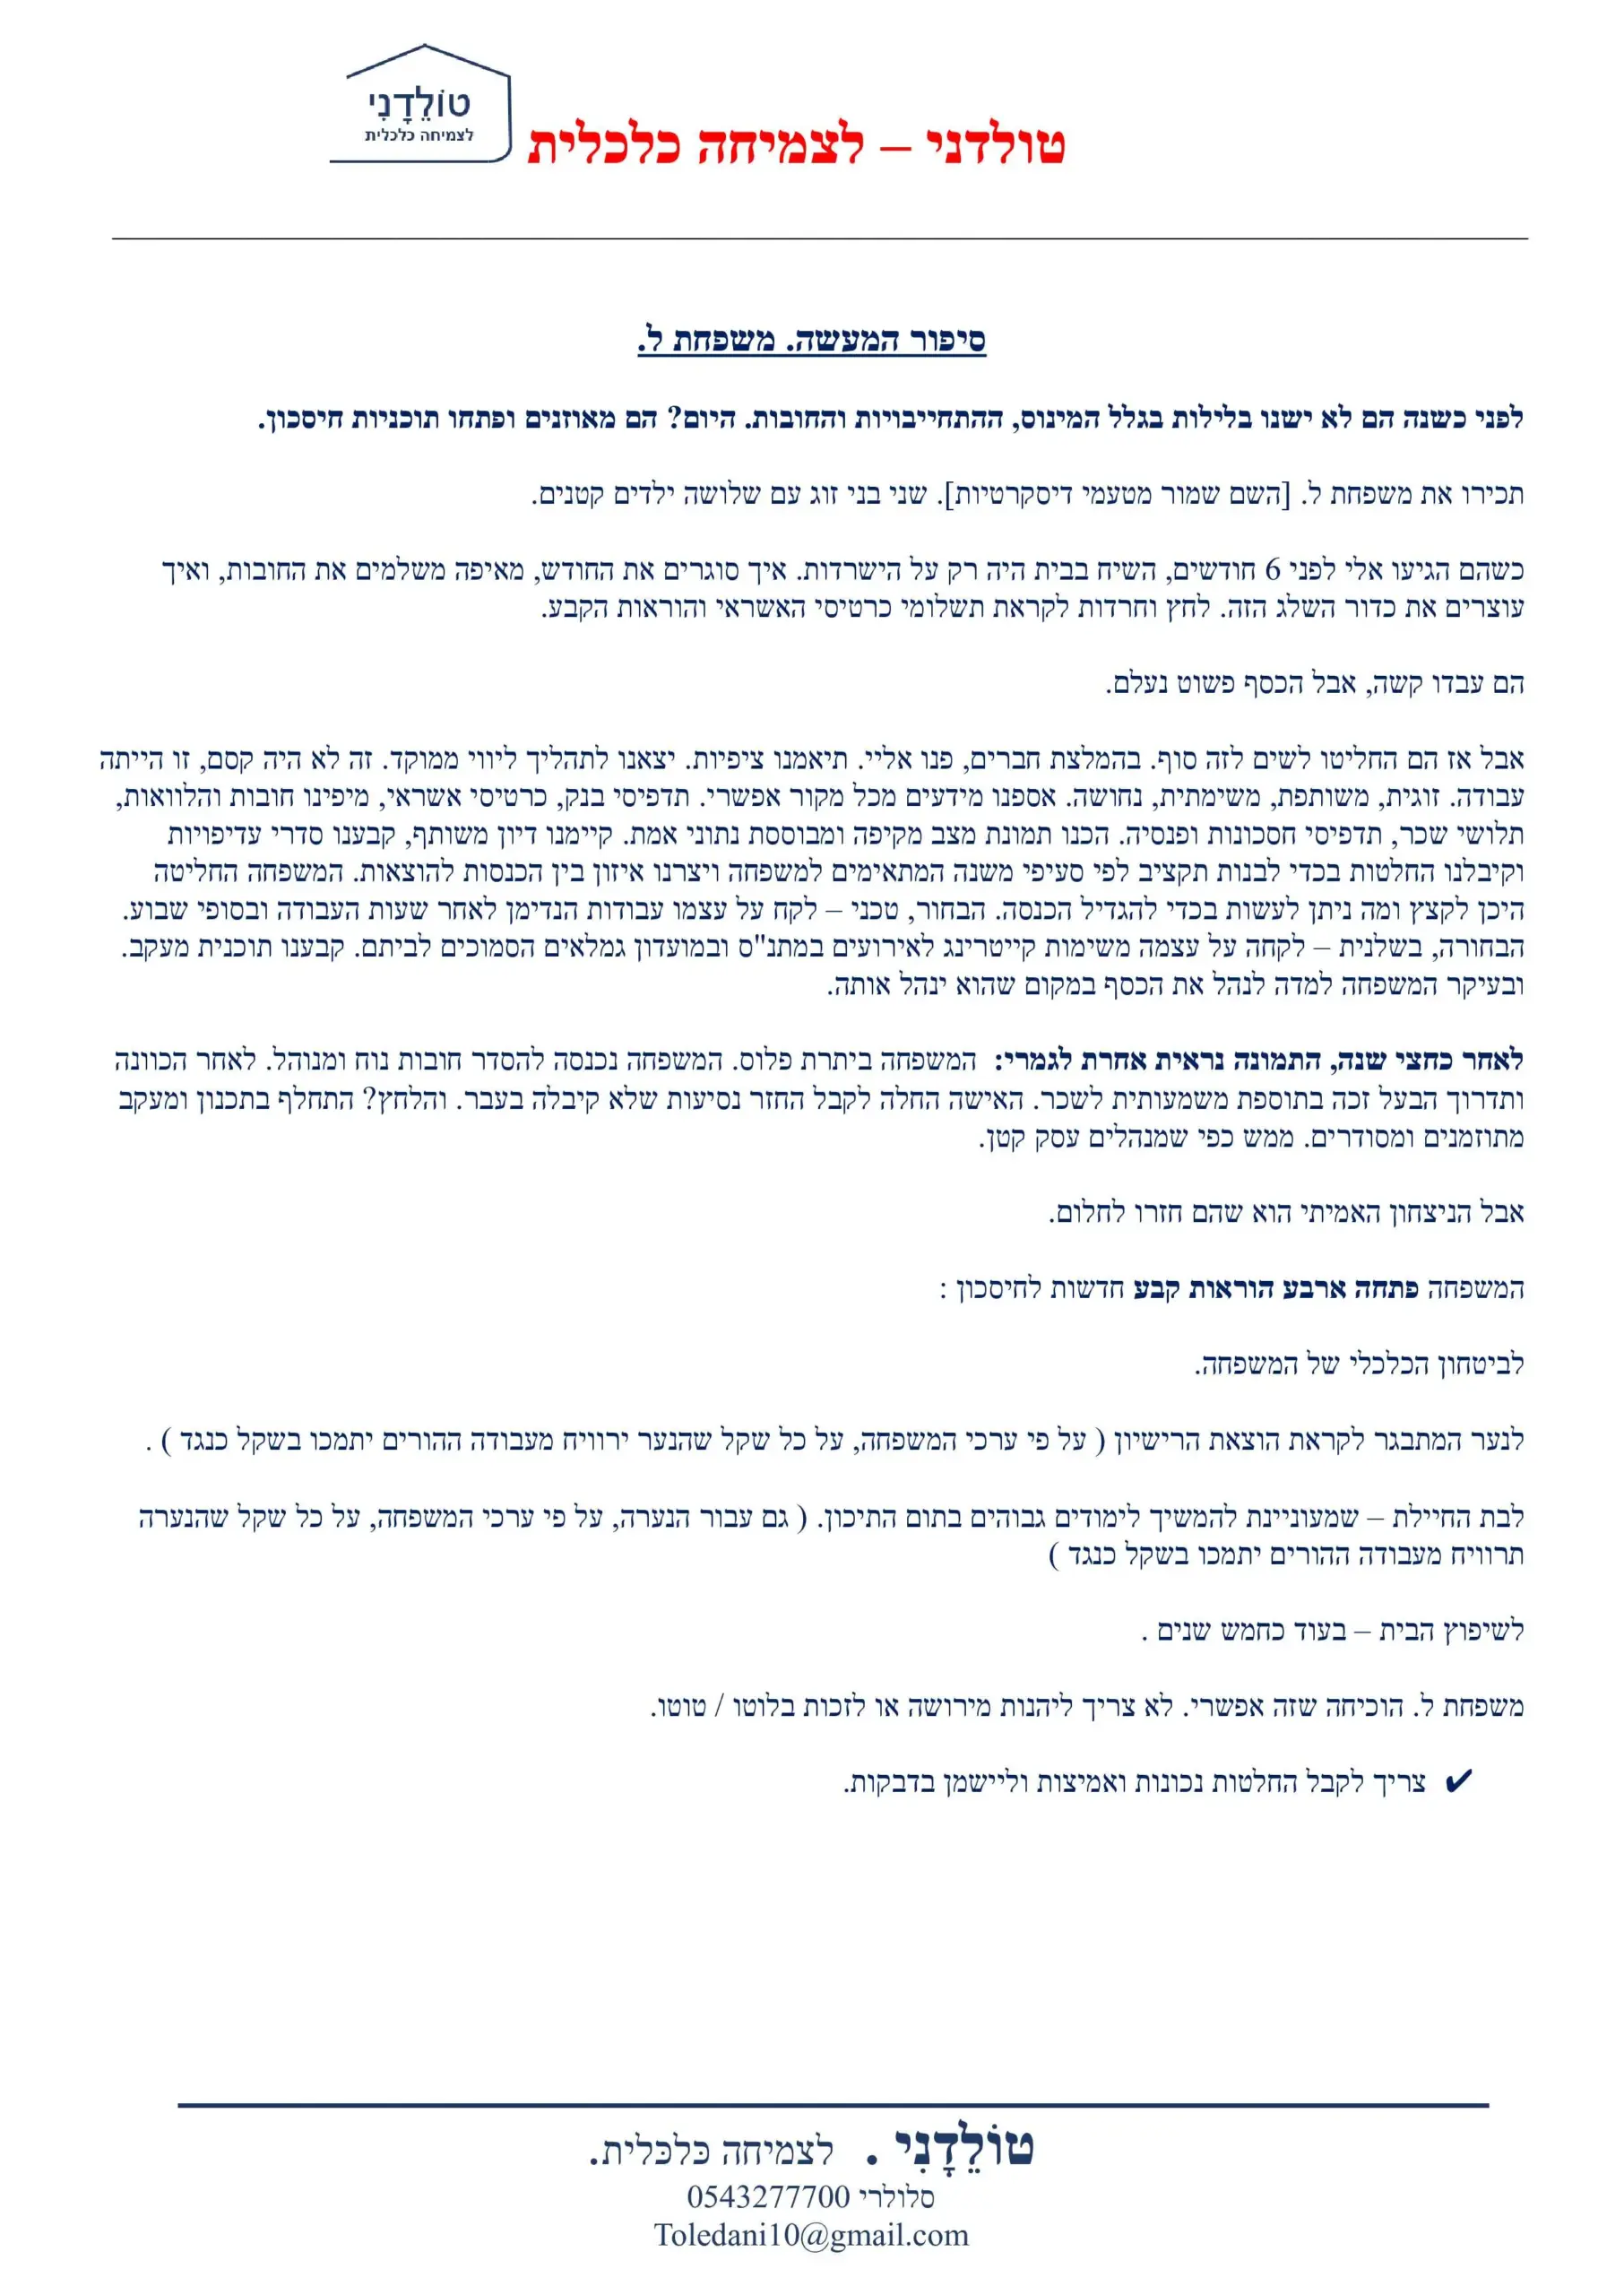
מסיפורי הצלחה מלקוחות

מוכנים לקחת שליטה על העתיד הכלכלי של המשפחה?

אל תחכו שהמינוס יגדל. בואו נתחיל בשיחה קצרה ולא מחייבת, ונבנה יחד את הדרך שלכם לשקט נפשי וליציבות.

טיפים ותוכן מקצועי